В статье мы рассмотрим такой показатель как фондорентабельность, а также формулу расчета для бизнес-плана.
Фондорентабельность
Фондорентабельность – отражает прибыльность основных средств предприятия, и характеризует долю балансовой прибыли к среднегодовой стоимости внеоборотных активов. Данный коэффициент относится к показателям группы рентабельности, рассчитывается по бухгалтерскому балансу и используется для анализа эффективности использования бизнесом (компанией) производственных фондов. К производственным фондам относят здания, сооружения, транспортные средства, производственные инструменты, станки, компьютеры и прочие оборудование.
Для оценки эффективности управления производственными фондами компании используются такие показатели:
→фондоемкость,
→материалоемкость,
→ресурсоемкость,
→ресурсоотдача.
Оценка стоимости бизнеса |
Финансовый анализ по МСФО |
Финансовый анализ по РСБУ |
Расчёт NPV, IRR в Excel |
Оценка акций и облигаций |
Формула фондорентабельности по балансу (строки)
Фондорентабельность показывает сколько было получено рублей на один рубль основных средств. Показатель представляет отношение бухгалтерской (или чистой) прибыли к среднегодовой стоимости основных фондов:
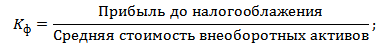
Формула расчета фондорентабельности по балансу имеет следующий вид:

Анализ фондорентабельности
Чем выше фондорентабельность, тем выше эффективность и результативность использования производственных фондов предприятия. Снижение фондорентабельности может иметь также и позитивный характер если предприятие осуществляет дополнительные инвестиции (затраты) на инновации, технологии, расширение ассортимента продукции и т.д. Проводить анализ фондорентабельности необходимо в динамике, это позволяет оценить тенденцию управления основными производственными фондами предприятия. Увеличение коэффициента позволяет повысить финансовую устойчивость и инвестиционную привлекательность предприятия. Помимо фондорентабельности основных производственных фондов, анализируются оборачиваемость фондов на основе оценки фондоотдачи, более подробно про коэффициент фондоотдачи читайте в статье «Фондоотдача основных производственных фондов«.
Нормативное значение
Показатель не имеет общепринятого нормативного значения. Оптимальное значение коэффициента зависит от вида деятельности предприятия и его отрасли, так в фондоемких отраслях значение показателя будет ниже, нежели в торговых отраслях.
Автор: к.э.н. Жданов Иван Юрьевич
Если хочется глубже разобраться в финансовом анализе предприятия, стоит обратить внимание на книгу «Финансовый анализ предприятия с помощью коэффициентов и моделей». В ней разбираются анализ баланса, ликвидность, прибыль, рентабельность, финансовая устойчивость и оборачиваемость. Отдельное внимание уделено MDA-, logit-, скоринговым и рейтинговым моделям оценки финансового состояния. Книга будет полезна финансовым аналитикам, менеджерам, специалистам по корпоративным финансам и студентам.

Для более глубокого понимания финансово-производственного анализа стоит ознакомиться с книгой «Финансово-производственный анализ с помощью коэффициентов и моделей». В ней подробно рассматриваются операционный рычаг, точка безубыточности, оборачиваемость активов и эффективность использования ресурсов. Отдельное внимание уделено показателям ROA, ROE, ROCE, ROS и ROBC, а также ABC- и XYZ-анализу, планированию денежных потоков и модели Дюпона.

