В разберем коэффициент промежуточной ликвидности предприятия, формулу расчета и его экономический смысл. Используется как в оценке компаний, так и для анализа бизнес-планов.
Коэффициент промежуточной ликвидности
Коэффициент промежуточной ликвидности (аналог: коэффициент срочной ликвидности, коэффициент быстрой ликвидности) – отражает возможность погашения краткосрочных обязательств с помощью денежных средств, быстрореализуемых ценных бумаг и ожидаемых денежных платежей (краткосрочная дебиторская задолженность). Коэффициент промежуточной ликвидности отличается от коэффициента текущей ликвидности исключением запасов из оборотных активов предприятия, как активов имеющих более долгий срок реализации, нежели денежные средства и ценные бумаги. То есть промежуточная ликвидность рассматривается как платежеспособность на основе среднеликвидных и быстроликвидных активов. (см. «Коэффициенты платежеспособности и ликвидности бизнеса«).
Если хочется глубже разобраться в финансовом анализе предприятия, стоит обратить внимание на книгу «Финансовый анализ предприятия с помощью коэффициентов и моделей». В ней разбираются анализ баланса, ликвидность, прибыль, рентабельность, финансовая устойчивость и оборачиваемость. Отдельное внимание уделено MDA-, logit-, скоринговым и рейтинговым моделям оценки финансового состояния. Книга будет полезна финансовым аналитикам, менеджерам, специалистам по корпоративным финансам и студентам.

Оценка стоимости бизнеса |
Финансовый анализ по МСФО |
Финансовый анализ по РСБУ |
Расчёт NPV, IRR в Excel |
Оценка акций и облигаций |
Формула расчета коэффициента промежуточной ликвидности по балансу
Формула расчета представляет собой следующее отношение:
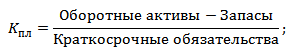
Другой вид формулы расчета промежуточной (срочной) ликвидности имеет следующий вид:

Показатель промежуточной ликвидности рассчитывается по бухгалтерскому балансу Форма№1, где формула расчета следующая:
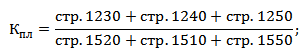
Читайте коэффициент →общей платежеспособности; →общей ликвидности; →коэффициент быстрой ликвидности; →коэффициент абсолютной платежеспособности.
Видео-урок: «Расчет коэффициентов ликвидности на примере ОАО Газпром»
Для более глубокого понимания финансово-производственного анализа стоит ознакомиться с книгой «Финансово-производственный анализ с помощью коэффициентов и моделей». В ней подробно рассматриваются операционный рычаг, точка безубыточности, оборачиваемость активов и эффективность использования ресурсов. Отдельное внимание уделено показателям ROA, ROE, ROCE, ROS и ROBC, а также ABC- и XYZ-анализу, планированию денежных потоков и модели Дюпона.
Нормативное значение коэффициент промежуточной ликвидности
Чем выше значения коэффициента, тем выше способность предприятия расплачиваться в среднесрочном и краткосрочном периоде. Финансовыми аналитиками принимается нормативное значение Кпл = 0,8. В таблице ниже представлено значение коэффициента промежуточной ликвидности и соответствующее финансовое состояние предприятия.
|
Значение показателя |
Финансовое состояние |
|
3 > Кпл > 0,6-1 |
Высокая степень платежеспособности предприятия. |
|
Кпл = 0,8 |
Оптимальный уровень финансовой устойчивости предприятия. |
|
Кпл > 3 |
Нерациональная структура капитала организации, увеличение объема денежных средств, незадействованных в организационно-хозяйственной деятельности. |
Чрезмерное увеличение промежуточной платежеспособности (>3) снижает рентабельность предприятия (бизнеса). Снижение прибыльности отражается в снижении конкурентоспособности и инвестиционной привлекательности в долгосрочной перспективе. Более подробно про коэффициенты ликвидности вы можете прочитать в статье «Коэффициент текущей ликвидности (Curreunt ratio). Формула расчета. Норматив»
Автор: к.э.н. Жданов Иван Юрьевич
