EV/S (Enterprise value/Sales) – мультипликатор, который показывает как продажи в компании покрывает ее стоимость. Используется для оценки инвестиционной привлекательности компании в стоимостном инвестировании. Похож на мультипликатор P/S, с той разницей, что мы берем вместо капитализации компании ее реальную стоимость.
Простыми словами EV/S означает сколько годовых выручек стоит компания.
Формула расчета
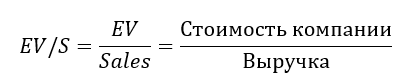
Рыночная (справедливая) стоимость компании EV рассчитывается так:
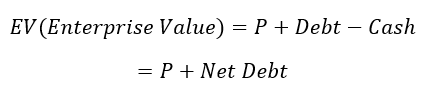
P — это рыночная капитализация компании.
Debt — обязательства.
Cash — это деньги.
Net Debt — чистый долг компании.
Под Стоимостью компании в иностранных источниках понимается, стоимость всего Инвестированного капитала (сумма рыночной капитализации и ее обязательств), а в отечественных Собственный капитал.
Выручка по РСБУ = стр. 2110
EV/S может быть отрицательным только если Стоимость компании отрицательно, так как Выручка не может быть меньше нуля. Стоимость компании будет отрицательно только в случае большого количества денежных средств на балансе.
Тем, кто хочет глубже разобраться в оценке инвестиций, доходности и рисках фондового рынка, стоит обратить внимание на книгу «Прогнозирование доходности и риска инвестиций на фондовом рынке». В ней рассматриваются CAPM, APT и другие модели прогнозирования доходности, а также VaR, CVaR и коэффициент бета для оценки риска. Отдельный раздел посвящен формированию инвестиционных портфелей по моделям Марковица, Тобина и «квази-Шарпа» на примерах российских компаний в Excel.
Оценка стоимости бизнеса |
Финансовый анализ по МСФО |
Финансовый анализ по РСБУ |
Расчёт NPV, IRR в Excel |
Оценка акций и облигаций |
Пример расчета EV/S для ПАО «Аэрофлот»
Посчитаем стоимость компании EV. Возьмем консолидированный баланс за 3 месяца 2020 года с сервиса раскрытия информации disclosure.skrin.ru. А капитализацию с Московской биржи moex.ru.
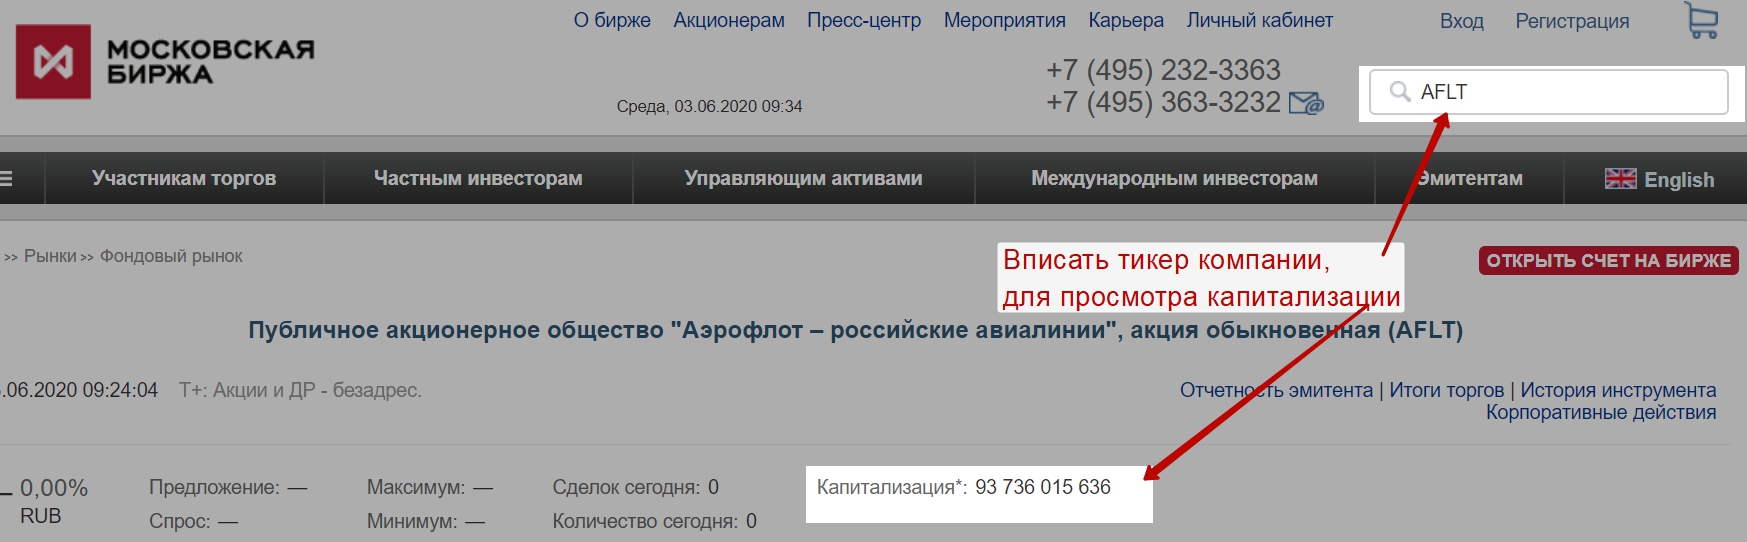
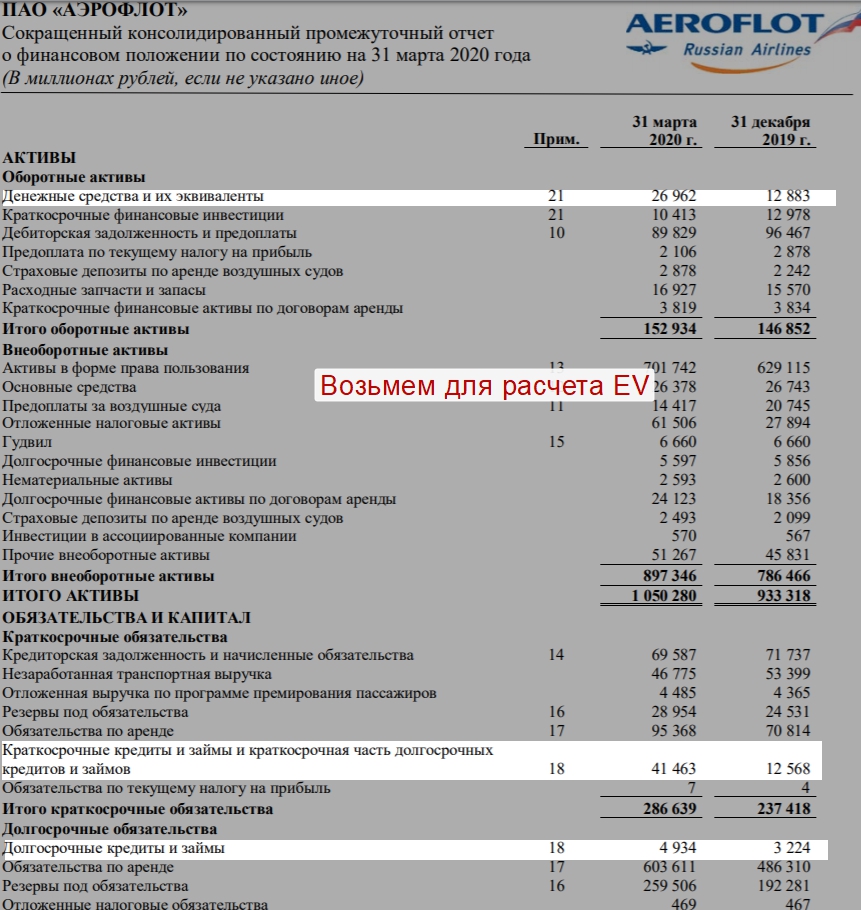
EV = Рыночная капитализация + Долговые обязательства – Денежные средства = 97 736 015 636 + 41 463 000 000 + 4 934 000 000 – 26 962 000 000 = 117 171 015 636
Выручка АFLT = 123 894 000 000 (взяли также из консолидированной отчетности)
EV/S = 0,95
Это значение близко к нормативному 1-3. Можно сделать вывод, что Аэрофлот инвестиционно-привлекателен сейчас.
Тем, кто хочет разобраться в инвестиционной оценке проектов и бизнеса, будет полезна книга «Инвестиционная оценка проектов и бизнеса». В ней рассматриваются оценка по финансовой отчетности, анализ денежных потоков, NPV, IRR, срок окупаемости и индекс доходности. Отдельное внимание уделено расчету ставки дисконтирования и оценке стоимости бизнеса. Практические примеры на данных российских компаний с использованием Excel помогают закрепить методику расчетов.
Видео о расчете мультипликатора EV/S
Плюсы и минусы показателя
(+) более точен по сравнению с P/S, так как учитывает долги и кэш компании
(+) сложно манипулировать со стороны компании.
(+) хорошо подходит для компаний из капиталоемких областей.
(+) позволяет сопоставлять предприятия с различной долговой нагрузкой
(-) EV нельзя взять напрямую из отчетности.
(-) трудности с расчетом рыночной стоимости обязательств компании, которые входят в состав EV.
Нормативные значения
Инвестиционно-привлекательным считаются значения от 1-3. Тем не менее, в зависимости от отрасли инвестиционно-привлекательное значение EV/S может сильно отличаться.
Тем, кто хочет научиться оценивать акции не только по цене, но и по финансовым показателям компании, стоит обратить внимание на книгу «Фундаментальный анализ акций на фондовом рынке с помощью коэффициентов и моделей». В ней разбираются P/E, P/S, PEG, P/B, P/CF, показатели рентабельности и ликвидности, а также модели Z-score, F-score и M-score. Практические расчеты на примерах российских и зарубежных компаний помогают применять эти инструменты в реальном анализе.

Как использовать
Чем ниже мультипликатор, тем компания более недооцененная. Так же можно сравнивать две компании одной отрасти по этому коэффициенту. EV/S1<EV/S2 означает что первая компания более инвестиционно-привлекательно. Полезно отслеживать динамику изменения мультипликатора в рамках одной компании для оценки инвестиционного потенциала. Используйте этот мультипликатор вместе с другими, чтобы лучше оценить компанию.
